BEKASI – Persoalan pinjaman uang sebesar Rp5 juta antara seorang warga Kota Bekasi berinisial DI dan pemberi pinjaman berinisial RN alias Mama Sela berbuntut somasi ketiga.
Kali ini, kuasa hukum RN mencantumkan Pasal 492 Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP) terkait dugaan tindak pidana penipuan.
DI mengaku telah membayar Rp1 juta setiap bulan sejak menerima pinjaman sekitar September 2025.
Bahkan, total pembayaran yang diklaim telah disetorkannya mencapai sekitar Rp11 juta.
Namun, pembayaran tersebut disebut tetap diperhitungkan sebagai bunga, sementara pokok pinjaman dinyatakan belum lunas oleh pihak pemberi pinjaman.
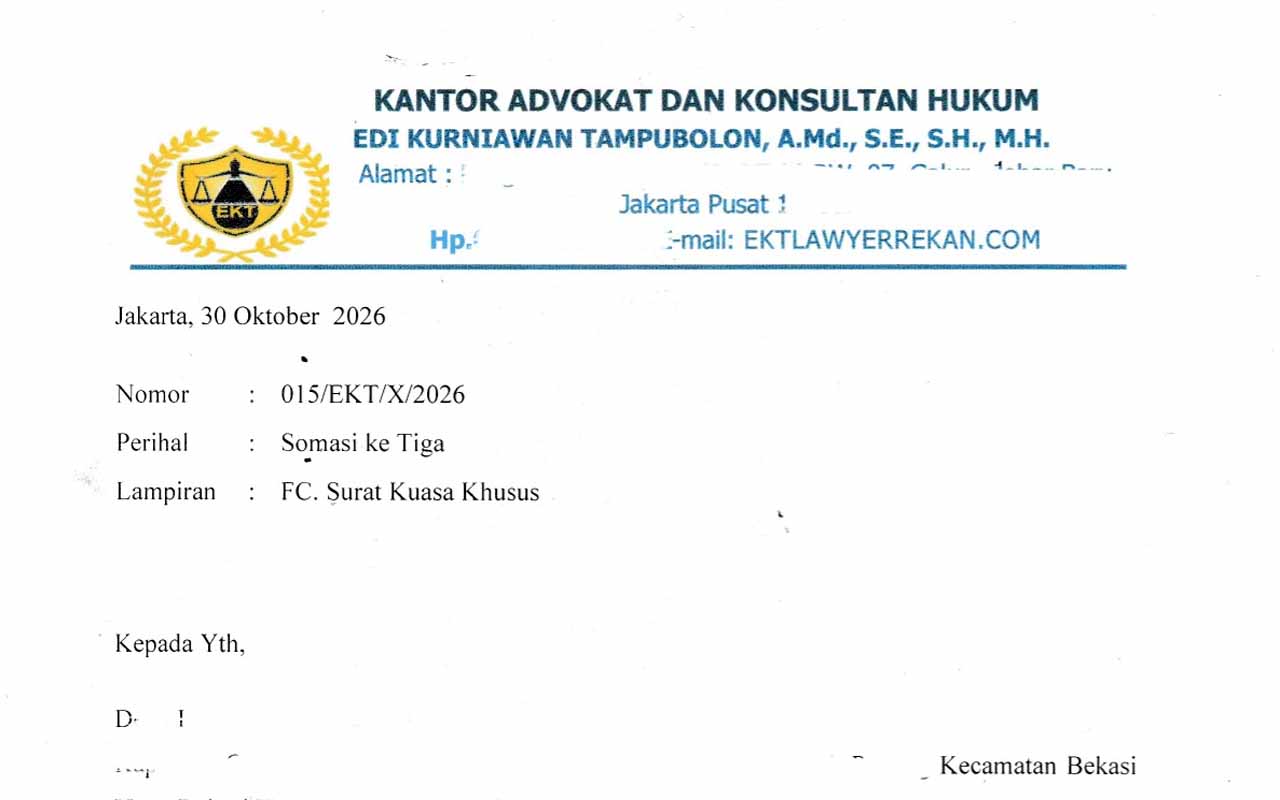
Persoalan semakin memanas setelah DI menerima somasi dari Kantor Advokat dan Konsultan Hukum Edi Kurniawan Tampubolon, A.Md., S.E., S.H., M.H., selaku kuasa hukum RN.
DI mempersoalkan pencantuman pasal pidana dalam somasi tersebut.
Ia menilai persoalan yang terjadi merupakan sengketa pinjam-meminjam yang seharusnya terlebih dahulu memperhitungkan seluruh pembayaran yang telah dilakukan.
“Sejak awal pinjaman hingga kemarin September saya selalu bayar Rp1 juta per bulan, katanya itu bunga, jadi utang saya belum lunas katanya,” ujar DI seperti dikutip dari laman Gensa Media, Selasa (3/11/2026).
Menurut DI, pinjaman tersebut diberikan sekitar September 2025 dengan kesepakatan pengembalian sebesar Rp6 juta.
Ia mengaku telah melakukan pembayaran secara rutin sebesar Rp1 juta setiap bulan.
Namun, pembayaran tersebut disebut hanya diperhitungkan sebagai bunga dan tidak mengurangi pokok pinjaman.
DI juga mengaku menerima pesan dan telepon melalui WhatsApp yang menurutnya bernada intimidatif, termasuk perkataan kasar dari pihak pemberi pinjaman.
“Dia sering ancam-ancam saya melalui chat dan telepon, dan juga memaki-maki saya dengan kata-kata kotor,” ungkapnya.
Ia menegaskan keberatannya karena merasa pembayaran yang telah disetorkan tidak diperhitungkan secara transparan.
“Kalau saya rasa, setiap bulan bayar itu sudah mencapai kurang lebih Rp11 juta yang sudah saya bayar ke Mama Sela,” katanya.
Pengakuan tersebut masih memerlukan pencocokan dengan bukti transfer, catatan pembayaran, serta kesepakatan pinjaman yang dibuat kedua belah pihak.
Kuasa Hukum Pilih Melanjutkan Persoalan ke Jalur Hukum
Saat dikonfirmasi mengenai keberatan DI atas somasi ketiga tersebut, Edi Kurniawan Tampubolon menyampaikan bahwa pihaknya akan melanjutkan persoalan melalui jalur hukum.
“Saya tidak akan jawab bila Senin tidak datang kita akan lanjut ke jalur hukum terima kasih,” tulis Edi melalui pesan daring, Minggu (1/11/2026).
Dalam percakapan berikutnya, Edi juga menyampaikan kepada awak media agar bertemu di pengadilan dan menyatakan akan memblokir komunikasi.
“Sampai ketemu di pengadilan ya, saya blokir ya,” tulisnya.
Sementara itu, upaya konfirmasi kepada RN alias Mama Sela selaku pemberi pinjaman telah dilakukan.
Namun, hingga berita ini diterbitkan, yang bersangkutan belum memberikan tanggapan.
Redaksi tetap membuka ruang klarifikasi bagi RN maupun kuasa hukumnya untuk menyampaikan penjelasan mengenai dasar perhitungan utang, pembayaran yang telah diterima, serta alasan pencantuman dugaan tindak pidana penipuan dalam somasi.
Somasi Ketiga Cantumkan Pasal 492 KUHP
Berdasarkan dokumen yang diterima redaksi, Kantor Advokat dan Konsultan Hukum Edi Kurniawan Tampubolon menerbitkan Somasi Ketiga tertanggal 30 Oktober 2026.
Surat tersebut ditujukan kepada DI yang berdomisili di wilayah Kecamatan Bekasi Utara, Kota Bekasi.
Dalam dokumen itu, kuasa hukum mencantumkan Pasal 492 UU Nomor 1 Tahun 2023 tentang KUHP yang mengatur tindak pidana penipuan, dengan ancaman pidana penjara paling lama empat tahun atau pidana denda paling banyak kategori V.
Somasi tersebut juga mencantumkan Pasal 1329 Kitab Undang-Undang Hukum Perdata (KUHPerdata) sebagai salah satu dasar hukum.
Selain itu, kuasa hukum meminta DI hadir pada Senin, 2 November 2026 pukul 09.00 WIB untuk membicarakan persoalan tersebut dan mencari penyelesaian secara kekeluargaan.
Apabila tidak tercapai kesepakatan, surat itu menyebut pihaknya akan membawa persoalan kepada aparat penegak hukum dan mengajukan gugatan ke Pengadilan Negeri sesuai domisili hukum para pihak.
Pencantuman Pasal 492 KUHP dalam somasi tersebut menjadi salah satu persoalan yang dipertanyakan DI. Sebab, belum dibayarnya suatu kewajiban tidak dengan sendirinya membuktikan adanya tindak pidana penipuan.
Gagal Bayar Tidak Otomatis Penipuan
Menanggapi persoalan tersebut, praktisi hukum SYAKRONI, S.H., C.I.R.P., CPM., CPArb. menjelaskan bahwa penerapan Pasal 492 UU Nomor 1 Tahun 2023 tentang KUHP harus didasarkan pada terpenuhinya unsur-unsur tindak pidana penipuan.
Menurutnya, persoalan mendasar yang perlu diuji adalah apakah sejak awal terdapat tipu muslihat atau rangkaian kebohongan yang mendorong seseorang menyerahkan uang, atau justru terjadi sengketa pemenuhan kewajiban dalam hubungan pinjam-meminjam.
“Dalam perspektif hukum, seseorang yang tidak mampu membayar utang tidak serta-merta dapat dikualifikasikan sebagai pelaku tindak pidana penipuan. Harus dibedakan secara tegas antara ketidakmampuan memenuhi kewajiban perdata atau wanprestasi dengan perbuatan penipuan yang sejak awal mengandung unsur tipu muslihat atau rangkaian kebohongan,” ujar Syakroni melalui sambungan telepon, Senin (2/11/2026).
Ia menjelaskan, dugaan penipuan harus dibuktikan melalui fakta dan alat bukti yang menunjukkan adanya unsur perbuatan melawan hukum sebagaimana diatur dalam ketentuan pidana.
Termasuk di dalamnya hubungan antara tipu muslihat atau kebohongan dengan keputusan pihak lain untuk menyerahkan uang.
Sebaliknya, apabila hubungan hukum para pihak pada dasarnya merupakan perjanjian pinjam-meminjam dan persoalannya terletak pada tidak terpenuhinya kewajiban pembayaran, aspek hukum perdata perlu menjadi perhatian.
Dalam konteks tersebut, Pasal 1238 KUHPerdata mengatur keadaan lalai atau wanprestasi, sedangkan Pasal 1243 KUHPerdata mengatur kewajiban penggantian biaya, kerugian, dan bunga akibat tidak dipenuhinya suatu perikatan dalam kondisi yang ditentukan undang-undang.
Syakroni juga menyoroti penggunaan Pasal 1329 KUHPerdata dalam somasi tersebut.
“Selain itu, saya melihat perlu ada ketelitian dalam penggunaan dasar hukum pada somasi tersebut. Pasal 1329 KUHPerdata mengatur kecakapan seseorang membuat perikatan, bukan ketentuan mengenai kewajiban membayar ganti rugi akibat wanprestasi. Ketentuan yang relevan untuk diperiksa antara lain Pasal 1238, Pasal 1239, dan Pasal 1243 KUHPerdata,” ungkapnya.
Menurutnya, perbedaan antara dugaan tindak pidana penipuan dan sengketa utang-piutang harus dinilai berdasarkan fakta, bukti transaksi, kesepakatan para pihak, serta unsur hukum yang relevan.
Ia juga menekankan pentingnya transparansi dalam menghitung seluruh pembayaran yang telah dilakukan peminjam.
“Apabila benar pihak peminjam telah melakukan pembayaran sekitar Rp11 juta atas pinjaman awal Rp5 juta, seluruh pembayaran tersebut harus diperhitungkan secara transparan berdasarkan kesepakatan yang dapat dibuktikan. Tidak boleh ada penghitungan sepihak tanpa kejelasan mengenai pokok pinjaman, bunga, jangka waktu, dan pembayaran yang sudah diterima,” tuturnya.
Persoalan ini pada akhirnya membutuhkan pembuktian mengenai isi kesepakatan awal, besaran bunga, jangka waktu pinjaman, serta seluruh pembayaran yang telah diterima pemberi pinjaman.
Dengan demikian, penilaian mengenai ada atau tidaknya unsur pidana tidak cukup hanya didasarkan pada adanya tunggakan pembayaran. Fakta transaksi dan terpenuhinya unsur hukum harus menjadi dasar dalam menentukan penyelesaian perkara.
(SP)